Jaki wkład własny przy zakupie mieszkania na kredyt w 2026 roku

- Jaki wkład własny przy zakupie mieszkania w 2026 roku stosują banki
- Od czego bank uzależnia wysokość wkładu własnego
- Wkład 10%, 15% czy 20%: co daje wyższa wpłata
- Skąd wziąć pieniądze na wkład własny i czego nie robić
- Jak liczyć wkład własny przy mieszkaniu z rynku wtórnego i od dewelopera
- Koszty okołokredytowe a wkład własny: co bank dolicza do transakcji
- Najczęstsze pytania
- Jaki wkład własny przy zakupie mieszkania w 2026 roku?
- Czy można kupić mieszkanie na kredyt bez wkładu własnego?
- Czy wkład własny może pochodzić z kredytu gotówkowego?
- Czy bank akceptuje darowiznę jako wkład własny?
- Jak bank sprawdza źródło wkładu własnego?
- Czy wkład własny trzeba wpłacić przed podpisaniem umowy?
Jaki wkład własny przy zakupie mieszkania na kredyt w 2026 roku? Standardowo co najmniej 10% wartości nieruchomości, czyli 50 tys. zł przy mieszkaniu za 500 tys. zł. Część banków podniesie próg do 15-20%, jeśli chcesz niższej marży lub masz krótszą historię kredytową.
Jaki wkład własny przy zakupie mieszkania w 2026 roku stosują banki
Na rynku hipotek w 2026 roku nie znajdziesz jednej kwoty, która obowiązywałaby w każdym banku. Banki same ustalają progi, a robią to na podstawie polityki kredytowej, rekomendacji KNF i oceny ryzyka. Najczęściej spotkasz wymóg 10% wkładu własnego. Przy mieszkaniu za 600 tys. zł oznacza to 60 tys. zł z twojej kieszeni. Bank finansuje wtedy 540 tys. zł, czyli LTV wynosi 90%.
LTV to stosunek kwoty kredytu do wartości nieruchomości. Przy wkładzie 20% LTV spada do 80%. Dla banku to bezpieczniejsza sytuacja, dlatego często dostajesz lepszą marżę, niższą ratę i mniej dodatkowych opłat. Przy wkładzie 10% część banków dolicza ubezpieczenie niskiego wkładu albo podnosi marżę. W 2026 roku warto porównać nie sam próg wkładu, ale pełny koszt kredytu przy twoim LTV.
Nie zakładaj, że 10% wystarczy w każdej sytuacji. Warto sprawdzić Jaki wkład własny kredyt hipoteczny 2026, bo bank może poprosić o 15% lub 20%, gdy kupujesz mieszkanie z rynku wtórnego w gorszym stanie, masz krótki staż pracy, prowadzisz działalność gospodarczą albo wnioskujesz o wysoką kwotę względem dochodów. Wyższy wkład własny poprawia twoją pozycję w negocjacjach.
Od czego bank uzależnia wysokość wkładu własnego
Wysokość wkładu własnego przy zakupie mieszkania zależy przede wszystkim od LTV, czyli od relacji kredytu do wartości nieruchomości. Im mniej pożyczasz, tym bank widzi mniejsze ryzyko. Drugi czynnik to dochód. Stała umowa o pracę na czas nieokreślony daje bankowi większy komfort niż zlecenie, dzieło albo działalność gospodarcza z krótkim okresem rozliczeń.
Bank patrzy też na historię kredytową. Jeśli regularnie spłacałeś wcześniejsze zobowiązania, masz większe szanse na niższy wkład. Opóźnienia w spłacie karty, limitu czy kredytu gotówkowego mogą podnieść wymagania.
Znaczenie ma również twoje pozostałe zadłużenie. Bank dolicza raty i limity do zdolności kredytowej. Wysoki wkład częścią klientów rekompensuje większe obciążenie budżetu.
Trzeci obszar to sama nieruchomość. Bank sprawdza jej stan, lokalizację, metraż i wycenę. Sprawdź też Kredyt hipoteczny na 35 m², jeśli bank ocenia metraż i standard lokalu. Mieszkanie w dużym mieście, z uregulowanym statusem prawnym i dobrym standardem łatwiej zaakceptuje jako zabezpieczenie. Rynek pierwotny i wtórny mogą mieć różne wymagania. Podobnie cel kredytu. Inaczej bank patrzy na mieszkanie dla siebie, a inaczej na lokal inwestycyjny.
Wkład 10%, 15% czy 20%: co daje wyższa wpłata
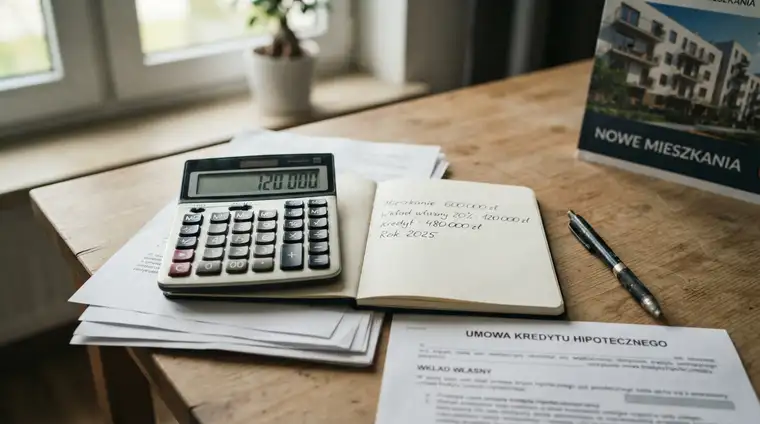
Przy wkładzie 10% zostawiasz sobie więcej gotówki, ale bierzesz większy kredyt. To oznacza wyższą ratę i wyższe odsetki w całym okresie spłaty. Przy mieszkaniu za 600 tys. zł wkład 10% to 60 tys. zł, a kredyt 540 tys. zł. Przy wkładzie 20% wpłacasz 120 tys. zł, a pożyczasz 480 tys. zł. Różnica w kredycie wynosi 60 tys. zł, co przekłada się na miesięczne obciążenie.
Planując wkład własny na mieszkanie 2026, pamiętaj, że wyższy wkład daje też lepszą marżę. Bank chętniej obniża oprocentowanie, gdy LTV wynosi 80% lub mniej. Dodatkowo możesz uniknąć ubezpieczenia niskiego wkładu. To koszt, który przez kilka pierwszych lat potrafi podnieść ratę. Przy 10% wkładu zapytaj w banku, czy ubezpieczenie jest obowiązkowe i ile wyniesie. Czasem lepiej wpłacić 15% i uniknąć dodatkowej opłaty.
Nie wpłacaj jednak całych oszczędności. Zostaw poduszkę finansową na 3-6 miesięcy rat i życia. Remont, przeprowadzka, meble i nieprzewidziane naprawy kosztują więcej, niż zakładasz. Wkład własny ma poprawić bezpieczeństwo kredytu, a nie wyzerować twój budżet. Lepiej mieć 10% wkładu i zapas gotówki niż 20% wkładu i zero rezerwy.
Skąd wziąć pieniądze na wkład własny i czego nie robić
Najprostsze źródło to oszczędności. Bank sprawdzi wyciągi i historię rachunku. Pieniądze mogą pochodzić z konta oszczędnościowego, obligacji skarbowych, sprzedaży samochodu albo innego mieszkania. Przy sprzedaży nieruchomości przygotuj umowę i potwierdzenie przelewu. Bank chce wiedzieć, skąd masz środki i czy nie są obciążone długiem.
Przy wkładzie własnym przy kredycie hipotecznym darowizna od rodziny jest akceptowana, ale wymaga dokumentów. Poproś o umowę darowizny, potwierdzenie przelewu i oświadczenie darczyńcy. Pieniądze powinny trafić na twoje konto, żeby bank mógł prześledzić ich źródło. Przy większej kwocie bank może zapytać o pochodzenie majątku darczyńcy. Darowizna nie może być pożyczką do zwrotu.
Kredyt gotówkowy na wkład to ryzykowny pomysł. Bank doliczy jego ratę do zdolności kredytowej i może odrzucić wniosek. Podobnie z limitem w koncie czy kartą kredytową. Jeśli bank zgodzi się na taki układ, zwykle podniesie marżę i zażąda dodatkowych dokumentów. Bezpieczniej oprzeć wkład na własnych oszczędnościach, sprzedaży majątku lub darowiźnie.
Jak liczyć wkład własny przy mieszkaniu z rynku wtórnego i od dewelopera
Bank nie zawsze kieruje się ceną z umowy. Przy kredycie hipotecznym zleca wycenę nieruchomości. Jeśli cena wynosi 500 tys. zł, a wycena 480 tys. zł, bank liczy LTV od 480 tys. zł. Przy 90% LTV da 432 tys. zł kredytu. Do ceny 500 tys. zł brakuje wtedy 68 tys. zł. To więcej niż 10% ceny, bo musisz pokryć różnicę między ceną a wyceną.
Na rynku wtórnym dolicz koszty transakcyjne. PCC wynosi 2% ceny mieszkania. Do tego dochodzą taksa notarialna, wypisy, wpis do księgi wieczystej i ewentualna prowizja pośrednika. Te opłaty nie są wkładem własnym, ale bank sprawdzi, czy masz na nie pieniądze. Przy mieszkaniu za 500 tys. zł PCC to 10 tys. zł. Sam notariusz i wpisy mogą dodać kilka tysięcy złotych.
U dewelopera cena zwykle zawiera VAT, więc nie płacisz PCC. Bank i tak zrobi wycenę i sprawdzi umowę deweloperską. Przy odbiorze mieszkania mogą wyjść różnice w metrażu. Umowa może też przewidywać dodatkowe opłaty za miejsce parkingowe lub komórkę. Wlicz je do budżetu, zanim policzysz swój wkład. Bank oceni całą transakcję, nie tylko cenę samego lokalu.
Koszty okołokredytowe a wkład własny: co bank dolicza do transakcji
Wkład własny przy zakupie mieszkania nie pokrywa wszystkich wydatków. Bank często chce, żebyś miał dodatkowe 3-6% ceny na koszty transakcyjne. To właśnie notariusz, PCC, wpis do księgi wieczystej, ubezpieczenie i prowizja. Przy cenie 500 tys. zł zapas 3% to 15 tys. zł. Jeśli nie masz tych pieniędzy, bank może uznać, że budżet transakcji jest zbyt napięty.
Część banków pozwala sfinansować koszty w kredycie. Wtedy kwota kredytu rośnie, a LTV się podnosi. To może oznaczać wyższą marżę i ubezpieczenie niskiego wkładu. Nie zawsze taka opcja się opłaca. Policz, czy lepiej dołożyć z oszczędności, czy pożyczyć więcej i płacić odsetki przez 20-30 lat. Różnica w racie bywa mniejsza niż koszt ubezpieczenia.
Sprawdź też, czy bank wymaga wniesienia wkładu przed wypłatą kredytu. Przy rynku wtórnym pieniądze często trafiają do depozytu notarialnego. Przy deweloperze płatności są rozłożone na etapy. Bank może wypłacać transze po spełnieniu warunków. Zanim podpiszesz umowę, ustal kolejność płatności z bankiem, notariuszem i sprzedającym.
Najczęstsze pytania
Jaki wkład własny przy zakupie mieszkania w 2026 roku?
W 2026 roku najczęściej potrzebujesz 10% wartości mieszkania, czyli 50 tys. zł przy cenie 500 tys. zł. Wiele banków ustala jednak próg na 15-20%, jeśli chcesz lepszą marżę, masz krótszą historię kredytową albo kupujesz nieruchomość o podwyższonym ryzyku. Konkretną kwotę policz od ceny transakcyjnej i wyceny banku.
Czy można kupić mieszkanie na kredyt bez wkładu własnego?
W praktyce zwykle nie. Banki w Polsce wymagają co najmniej 10% wkładu, a część podnosi próg do 15-20%. Wyjątki bywają związane z dodatkowym zabezpieczeniem, ubezpieczeniem lub programem rządowym, ale nie zakładaj, że dostaniesz kredyt na 100% wartości. Przy LTV 100% ryzyko banku rośnie, więc warunki są droższe.
Czy wkład własny może pochodzić z kredytu gotówkowego?
Bank zwykle tego nie akceptuje. Kredyt gotówkowy zwiększa twoje zadłużenie, a bank dolicza jego ratę do zdolności kredytowej. Może też uznać, że pieniądze nie są twoim wkładem, tylko pożyczką. Jeśli bank zgodzi się na taki układ, sprawdzi źródło środków i może podnieść marżę. Bezpieczniej oprzeć wkład na oszczędnościach, sprzedaży majątku lub darowiźnie.
Czy bank akceptuje darowiznę jako wkład własny?
Tak, darowizna od rodziny bywa akceptowana. Bank poprosi o umowę darowizny, potwierdzenie przelewu i oświadczenie darczyńcy. Pieniądze powinny trafić na twoje konto, żeby dało się prześledzić ich źródło. Przy większych kwotach bank może zapytać o pochodzenie majątku darczyńcy. Darowizna nie może być obciążona obowiązkiem zwrotu.
Jak bank sprawdza źródło wkładu własnego?
Bank patrzy na wyciągi, przelewy, umowy sprzedaży, darowizny i zeznania podatkowe. Chce wiedzieć, skąd masz pieniądze i czy nie pochodzą z nieakceptowanego kredytu. Przy gotówce może poprosić o dokument potwierdzający wypłatę lub sprzedaż. Im większa kwota, tym więcej pytań. Przygotuj dokumenty zanim złożysz wniosek, żeby nie wydłużać procedury.
Czy wkład własny trzeba wpłacić przed podpisaniem umowy?
Zwykle bank chce mieć potwierdzenie, że masz środki, zanim podpiszesz umowę kredytową. Wpłata dla sprzedawcy następuje w akcie notarialnym albo zgodnie z umową przedwstępną. Bank może wymagać, żeby pieniądze były na koncie lub w depozycie notarialnym. Nie przelewaj całego wkładu bez sprawdzenia zapisów umowy i harmonogramu. Kolejność płatności ustal z notariuszem i bankiem.