Jaki wkład własny na mieszkanie 2025 przy zakupie na kredyt

- Od czego banki uzależniają wysokość wkładu własnego
- Jaki wkład własny na mieszkanie 2025 oznacza w praktyce - trzy scenariusze
- Kiedy bank zgodzi się na mniej niż 20 procent
- Co bank uzna za wkład własny, a czego nie przyjmie
- Skąd wziąć brakujące pieniądze na wkład własny
- Ile pieniędzy musisz mieć na koncie w dniu zakupu
- Najczęstsze pytania
- Czy w 2025 roku można dostać kredyt hipoteczny bez wkładu własnego?
- Ile wynosi wkład własny na mieszkanie z rynku wtórnego?
- Czy wkład własny może pochodzić z pożyczki od rodziny?
- Czy 10 procent wkładu własnego wystarczy, żeby dostać kredyt?
- Jak bank liczy wkład własny - od ceny zakupu czy od wartości nieruchomości?
- Czy można zapłacić wkład własny dopiero po podpisaniu umowy kredytowej?
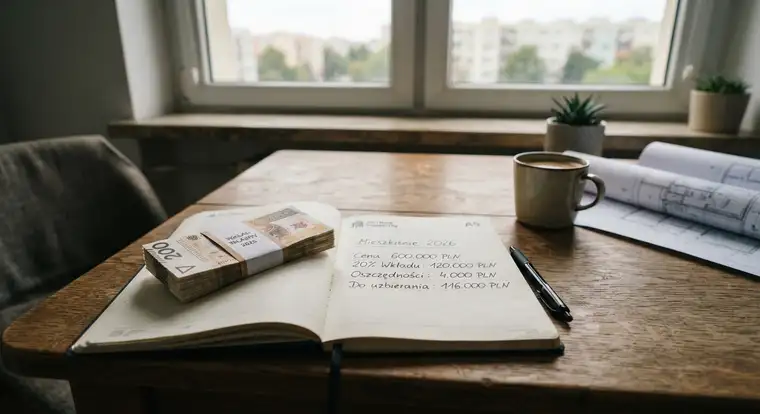
Jaki wkład własny na mieszkanie 2025 wystarczy? Standard rynkowy to 20 procent wartości nieruchomości, czyli 120 tys. zł przy cenie 600 tys. zł. Część banków zejdzie do 10 procent, jeśli dokupisz ubezpieczenie niskiego wkładu lub zgodzisz się na wyższą marżę. Kredyt na 100 procent LTV dostaniesz tylko w nielicznych przypadkach, pod gwarancję BGK.
Od czego banki uzależniają wysokość wkładu własnego
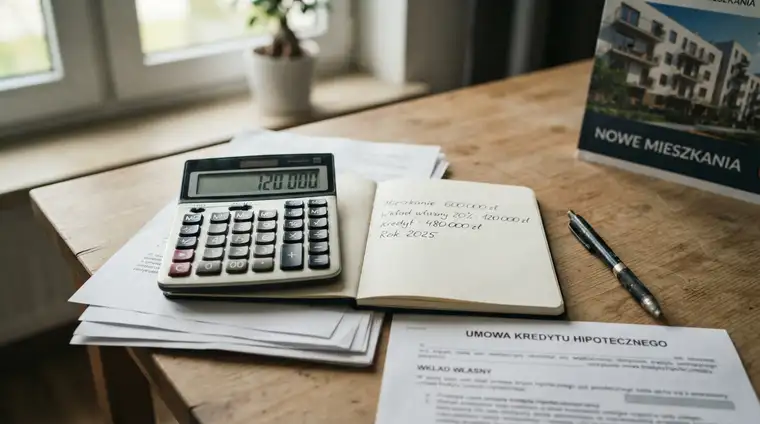
Bank nie patrzy na twoje oszczędności w oderwaniu od reszty. Najważniejsza liczba to LTV, czyli udział kredytu w wartości nieruchomości. Przy cenie 600 tys. zł i kredycie 480 tys. zł LTV wynosi 80 procent, a wkład własny to 120 tys. zł. Rekomendacja S Komisji Nadzoru Finansowego każe bankom ostrożnie podchodzić do kredytów powyżej tego progu. Powyżej 80 procent LTV pojawiają się więc dodatkowe warunki: droższe ubezpieczenie, wyższa marża albo zgoda analityka.
Drugi element to podstawa wyliczenia. Bank bierze niższą z dwóch kwot: cenę z umowy przedwstępnej albo wycenę rzeczoznawcy. Niezależnie od tego, czy szukasz dużego mieszkania, czy rozważasz Kredyt hipoteczny, ta zasada się nie zmienia.
Kiedy przepłacasz za mieszkanie, różnica schodzi na twoją głowę. Przykład: umawiasz się na 620 tys. zł, a rzeczoznawca wycenia lokal na 590 tys. zł. Kredyt liczą od 590 tys. zł, a 30 tys. zł nadwyżki musisz dołożyć z własnej kieszeni, bo bank tego nie sfinansuje.
Trzecia rzecz to typ nieruchomości i rynek. Mieszkanie od dewelopera z księgą wieczystą założoną jeszcze przed odbiorem przechodzi łatwiej. Lokale z rynku wtórnego, zwłaszcza w kamienicach z udziałem w gruncie, bywają problematyczne, jeśli bank nie akceptuje zabezpieczenia. Dom z działką to jeszcze inna historia, bo dochodzi wycena gruntu.
Na koniec twoja sytuacja zawodowa. Stała umowa o pracę, wysoka zdolność i czysta historia w BIK sprawiają, że negocjacje zaczynają się z lepszej pozycji. Przy działalności gospodarczej albo umowie na czas określony bank chce więcej bezpieczeństwa i częściej prosi o wkład powyżej 20 procent.
Jaki wkład własny na mieszkanie 2025 oznacza w praktyce - trzy scenariusze
Pierwszy scenariusz: klasyczne 20 procent
Tyle wymaga większość banków i tyle daje ci najszerszy wybór ofert. Przy mieszkaniu za 600 tys. zł odkładasz 120 tys. zł, kredyt wynosi 480 tys. zł, a LTV zatrzymuje się na 80 procentach. Nie płacisz wtedy ubezpieczenia niskiego wkładu ani podwyższonej marży.
Drugi scenariusz: 10 procent, czyli LTV 90 procent
Takie kredyty są dostępne, ale bank dolicza koszt ryzyka. Najczęściej jest to ubezpieczenie niskiego wkładu własnego albo marża wyższa o 0,1-0,3 punktu procentowego. Przy 480 tys. zł kredytu różnica w racie to kilkadziesiąt złotych miesięcznie, co przez 25 lat robi kilkanaście tysięcy złotych.
Trzeci scenariusz: brak wkładu własnego
To kredyt na 100 procent wartości. W praktyce oznacza to gwarancję Banku Gospodarstwa Krajowego w programie rodzinnym. Warunki są ściśle określone: nie możesz mieć innego mieszkania, obowiązują limity kwoty kredytu zależne od liczby osób w gospodarstwie, a nabór w bankach bywa wznawiany i zawieszany w zależności od puli środków.
Zanim wybierzesz wariant, policz koszt całkowity, nie tylko ratę. Większy wkład obniża kwotę kredytu, a mniejsza kwota kredytu to także niższe koszty okołokredytowe: prowizja liczona procentowo, ubezpieczenie na życie, opłaty notarialne od wpisu hipoteki. Czasem warto poczekać pół roku i dozbierać różnicę.
Kiedy bank zgodzi się na mniej niż 20 procent
Jeśli zastanawiasz się, jaki wkład własny na mieszkanie 2025 da się jeszcze wynegocjować, odpowiedź brzmi: zwykle między 10 a 20 procentami. Nie każdy bank wchodzi w LTV powyżej 80 procent, a te, które to robią, mają własne kryteria. Warto porównać też wkład własny kredyt hipoteczny, bo kryteria banków bywają zmienne. Za niższy wkład zapłacisz wyższą marżą, wyższym ubezpieczeniem albo dodatkowym zabezpieczeniem, na przykład cesją z polisy na życie.
Drugi sposób to wyższa wartość nieruchomości niż cena zakupu. Kiedy kupujesz mieszkanie od dewelopera z rabatem, cena transakcyjna spada i LTV liczone od tej ceny automatycznie maleje. Podobnie działa zakup lokalu po remoncie poniżej wartości rynkowej, choć bank zawsze zweryfikuje to wyceną rzeczoznawcy.
Trzeci sposób to zwiększenie zdolności kredytowej. Mniejszy wkład oznacza większy kredyt, a większy kredyt obciąża budżet domowy. Bank sprawdza, czy rata zmieści się w twoich dochodach razem z pozostałymi zobowiązaniami. Zamknięcie karty kredytowej albo spłata limitu potrafi przesądzić o akceptacji wniosku.
Czwarty wariant to poręczenie lub dodatkowe zabezpieczenie, na przykład hipoteka na innej nieruchomości. Rzadko się to opłaca przy małych kredytach, bo koszty formalności przewyższają zysk z niższego wkładu. Przy dużych kwotach bywa sensowne.
Co bank uzna za wkład własny, a czego nie przyjmie
Wkład własny to najczęściej gotówka na koncie. Zanim bank uzna wpłatę, musi wiedzieć, co to jest wkład własny na mieszkanie. Bank poprosi o wyciągi z ostatnich miesięcy, żeby sprawdzić pochodzenie pieniędzy. Nagły wpływ kilkudziesięciu tysięcy złotych bez dokumentu źródła wzbudzi pytania. Dlatego darowizna od rodziców powinna przejść przelewem, z tytułem „darowizna na wkład własny”, najlepiej z krótkim oświadczeniem.
Drugie źródło to środki ze sprzedaży innego mieszkania, domu albo działki. Tu wystarczy umowa sprzedaży i potwierdzenie wpływu na konto. Banki przyjmują też środki z konta oszczędnościowego, obligacji skarbowych czy funduszy, które sprzedasz przed transakcją.
Trzecia możliwość to wniesienie nieruchomości jako wkładu. Zdarza się przy kredytach na budowę albo gdy kupujesz drugi lokal, a pierwszy zostaje zabezpieczeniem. Wycena musi być aktualna, a bank sam ją zamawia.
Czego bank nie zaakceptuje? Kredytu gotówkowego ani pożyczki zaciągniętej na ten sam cel. Środki z limitu w koncie, pożyczki z pracy czy zaliczki z karty też odpadają. Pożyczka od rodziny przechodzi, ale wymaga oświadczenia i czasem dodatkowego dokumentu. Zapisz to sobie raz na zawsze: bank musi widzieć, że wkład nie jest kolejnym długiem.
Skąd wziąć brakujące pieniądze na wkład własny
Pierwsza droga to czas. Odkładanie po 3 tys. zł miesięcznie przez dwa lata daje 72 tys. zł i realnie zmniejsza potrzebny kredyt. Wysokie oprocentowanie kont oszczędnościowych w ostatnich latach sprawiało, że trzymanie gotówki „na kupce” nie bolało tak bardzo jak kiedyś.
Druga droga to rodzina. Darowizna od rodziców albo dziadków to najczęstsze źródło wkładu w Polsce i nic w tym wstydliwego. Uważaj tylko na formę: umowa darowizny spisana u notariusza przy większych kwotach, przelew zamiast gotówki i zgłoszenie do urzędu skarbowego, jeśli przekraczasz limit zwolnienia z podatku.
Trzecia droga to sprzedaż tego, co zalega. Samochód, motocykl, działka rekreacyjna, mieszkanie po babci w innym mieście. Ogłoszenie na OLX czy Allegro Lokalnie kosztuje niewiele, a kilka tysięcy złotych z takich porządków robi różnicę w budżecie.
Czwarta droga to rezygnacja z części standardu. Mieszkanie 55 m2 zamiast 70 m2 w tej samej dzielnicy oznacza niekiedy 100 tys. zł mniej na fakturze, czyli 20 tys. zł mniej wkładu. Kompromis boli przez pierwszy rok, a potem przestajesz o nim myśleć.
Ile pieniędzy musisz mieć na koncie w dniu zakupu
Samo pytanie, jaki wkład własny na mieszkanie 2025 trzeba mieć w gotówce, to jeszcze za mało. Warto też wiedzieć, co to jest wkład własny w kredycie, bo do wkładu dochodzą koszty, których nikt ci nie sfinansuje. Policzmy mieszkanie za 600 tys. zł z rynku wtórnego, kupowane za gotówkę i kredyt w proporcji 20 do 80.
- Wkład własny: 120 tys. zł.
- Podatek PCC: 2 procent od ceny, czyli 12 tys. zł.
- Taksa notarialna przy tej kwocie to około 3-4 tys. zł z VAT.
- Wpisy do księgi wieczystej: 200 zł za własność i 150 zł za hipotekę.
- Prowizja banku za udzielenie kredytu: przy 1 procencie od 480 tys. zł daje 4,8 tys. zł.
- Wycena nieruchomości: 300-800 zł.
Razem wychodzi około 141-142 tys. zł. To o 21 tys. zł więcej niż sam wkład. Na rynku pierwotnym PCC nie ma, bo deweloper odprowadza VAT, ale dochodzą opłaty za miejsce postojowe, komórkę, a czasem za umowę rezerwacyjną. Budżet na start zawsze ustaw z zapasem 5-10 procent.
Najczęstsze pytania
Czy w 2025 roku można dostać kredyt hipoteczny bez wkładu własnego?
Tak, ale to wyjątek, a nie reguła. Kredyt na 100 procent wartości nieruchomości dostępny jest w ramach programu z gwarancją Banku Gospodarstwa Krajowego. Musisz spełnić warunki: nie mieć innego mieszkania, mieścić się w limicie kwoty kredytu i trafić na moment, gdy bank prowadzi nabór. Większość kredytów w Polsce wymaga minimum 10-20 procent wkładu własnego.
Ile wynosi wkład własny na mieszkanie z rynku wtórnego?
Standard to 20 procent wartości nieruchomości, liczone od niższej kwoty z ceny transakcyjnej i wyceny rzeczoznawcy. Przy mieszkaniu za 500 tys. zł daje to 100 tys. zł. Część banków zaakceptuje 10 procent, jeśli dokupisz ubezpieczenie niskiego wkładu albo zgodzisz się na wyższą marżę. Pamiętaj o PCC w wysokości 2 procent ceny.
Czy wkład własny może pochodzić z pożyczki od rodziny?
Tak, banki akceptują pożyczkę od bliskiej osoby, ale pod warunkiem że ją udokumentujesz. Potrzebna jest umowa pożyczki, przelew na twoje konto i najczęściej oświadczenie o braku obowiązku zwrotu przed terminem spłaty kredytu. Kredytu gotówkowego ani pożyczki bankowej jako źródła wkładu nie wliczysz.
Czy 10 procent wkładu własnego wystarczy, żeby dostać kredyt?
W wielu bankach tak, przy LTV 90 procent. Wzrośnie jednak koszt kredytu: dojdzie ubezpieczenie niskiego wkładu własnego albo marża wyższa o 0,1-0,3 punktu procentowego. Nie każdy bank oferuje takie produkty, a decyzja zależy od twojej zdolności kredytowej i historii w BIK.
Jak bank liczy wkład własny - od ceny zakupu czy od wartości nieruchomości?
Bank bierze niższą z dwóch kwot: cenę z umowy i wycenę rzeczoznawcy. Jeśli kupujesz mieszkanie za 600 tys. zł, a wycena wynosi 570 tys. zł, kredyt liczą od 570 tys. zł. Różnicę 30 tys. zł musisz pokryć z własnych środków, bo bank nie finansuje kwoty powyżej wartości zabezpieczenia.
Czy można zapłacić wkład własny dopiero po podpisaniu umowy kredytowej?
Nie w praktyce. Bank uruchamia kredyt dopiero wtedy, gdy ma potwierdzenie, że wkład własny wpłynął na konto sprzedającego albo zostało założone konto powiernicze. Przy rynku wtórnym środki najczęściej idą razem z transzą kredytu w dniu aktu notarialnego. Przy rynku pierwotnym deweloper wymaga wpłaty przed odbiorem.