Jaki wkład własny na mieszkanie 2026 przy kredycie hipotecznym

- Jaki wkład własny na mieszkanie 2026 - jak bank liczy LTV i gdzie leży granica
- 20% kontra 10% - ten sam kredyt, dwa różne rachunki
- Co dokładnie dzieje się, gdy wnosisz mniej niż 20 procent
- Skąd wziąć pieniądze na wkład i czego bank nie zaakceptuje
- Koszty, które zjadają gotówkę obok wkładu własnego
- Jak zwiększyć szanse, gdy masz mniej niż 20 procent wkładu
- Najczęstsze pytania
- Jaki wkład własny na mieszkanie 2026 jest wymagany w bankach?
- Czy można dostać kredyt hipoteczny bez wkładu własnego?
- Czy wkład własny może pochodzić z darowizny?
- Ile kosztuje ubezpieczenie niskiego wkładu własnego?
- Czy wkład własny musi być w gotówce?
- Jak bank liczy wartość nieruchomości przy wkładzie własnym?
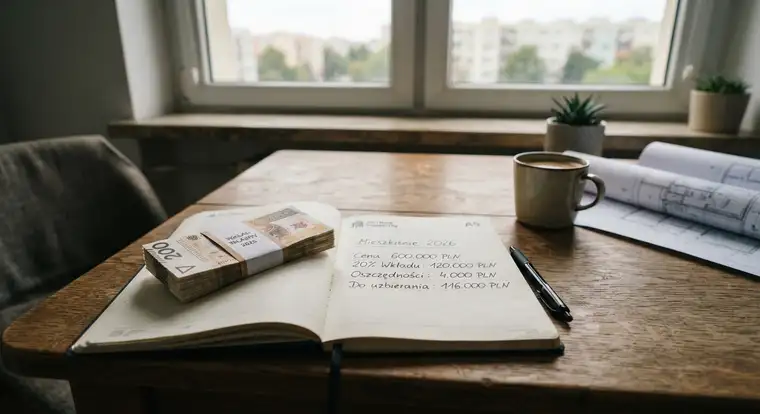
Jaki wkład własny na mieszkanie 2026? Standardowo 20% wartości nieruchomości, czyli przy mieszkaniu za 600 tys. zł odłóż 120 tys. zł. Większość banków zejdzie jednak do 10%, jeśli dokupisz ubezpieczenie niskiego wkładu albo zgodzisz się na wyższą marżę. Reszta to już kredyt.
Jaki wkład własny na mieszkanie 2026 - jak bank liczy LTV i gdzie leży granica
Bank nie patrzy na to, ile masz na koncie. Patrzy na relację kwoty kredytu do wartości nieruchomości. Ta relacja nazywa się LTV, czyli loan to value. Wnosisz 20%, LTV wynosi 80%. Wnosisz 10%, LTV rośnie do 90%.
Rekomendacja S Komisji Nadzoru Finansowego wyznacza tu kierunek. Powyżej 80% LTV bank musi dodatkowo zabezpieczyć swoje ryzyko. W praktyce sięga po ubezpieczenie niskiego wkładu własnego albo podnosi marżę. To właśnie dlatego wkład własny w kredycie hipotecznym jest tak istotny przy kalkulacji kosztów. Nie znaczy to, że kredyt z LTV 90% zawsze wypada drożej od tego z LTV 80% u konkurencji. Wszystko zależy od cennika konkretnego banku.
W 2026 roku większość banków przyjmuje 10% jako dolną granicę. Pojedyncze instytucje zejdą do 5%, ale tylko przy określonych warunkach, zwykle przy bardzo dobrej historii kredytowej i wysokich dochodach. Kredyt na 100% wartości mieszkania praktycznie nie istnieje od 2022 roku.
Jest jeszcze jedna granica, o której mało kto pamięta. 20% to nie to samo co 20% z ceny w ogłoszeniu. Bank weźmie wartość z operatu szacunkowego, który przygotuje rzeczoznawca. Jeśli wyceni mieszkanie na 570 tys. zł, a Ty podpisałeś umowę na 600 tys. zł, brakujące 30 tys. zł pokrywasz z własnej kieszeni.
20% kontra 10% - ten sam kredyt, dwa różne rachunki
Zanim uznasz, jaki wkład własny na mieszkanie w 2026 roku jest dla Ciebie realny, zobacz, jak różnica przekłada się na ratę. Mieszkanie kosztuje 600 tys. zł, kredyt bierzesz na 25 lat.
Wariant A: wnosisz 120 tys. zł, pożyczasz 480 tys. zł. Wariant B: wnosisz 60 tys. zł, pożyczasz 540 tys. zł.
Te dodatkowe 60 tys. zł nie są darmowe. Przy oprocentowaniu 7,7% rata rośnie o około 450 zł miesięcznie, a przez cały okres spłaty oddasz ponad 130 tys. zł. Do tego dochodzi ubezpieczenie niskiego wkładu i często wyższa marża o 0,1-0,3 punktu procentowego.
Marża robi różnicę także w drugą stronę. Banki nagradzają klientów z wyższym wkładem. Przy LTV 70% czy 60% negocjacje startują z zupełnie innego poziomu i łatwiej zbić oprocentowanie.
Jest jednak coś, co przewraca ten rachunek. Jeśli nie masz 120 tys. zł, a uzbieranie ich zajmie Ci trzy lata, ceny mieszkań przez ten czas mogą wzrosnąć bardziej, niż zaoszczędzisz na odsetkach. Czasem droższy kredyt zrobiony teraz wygrywa z tańszym kredytem za trzy lata.
Co dokładnie dzieje się, gdy wnosisz mniej niż 20 procent
Banki mają kilka sposobów na zabezpieczenie się przed wyższym LTV. Warto też wiedzieć, jak działa wkład własny w kredycie hipotecznym, gdy LTV przekracza 80%.
Ubezpieczenie niskiego wkładu własnego to najczęstsze rozwiązanie. Składkę liczysz od brakującej kwoty, nie od całego kredytu. W wariancie B do pełnych 20% brakuje 60 tys. zł i właśnie od tej kwoty bank naliczy opłatę. Kosztuje zwykle od kilkuset do kilku tysięcy złotych, a płacisz ją z góry za pierwsze trzy do pięciu lat. Potem polisa się kończy i bank może ją odnowić.
Drugi mechanizm to wyższa marża. Bank dorzuca 0,1-0,3 punktu procentowego, czasem więcej. Brzmi niewinnie, ale przy kredycie 540 tys. zł każde 0,2 p.p. to około 60-70 zł miesięcznie przez cały okres spłaty.
Trzecia możliwość: dodatkowe zabezpieczenie. Bank może zażądać cesji polisy na życie, poręczenia, zastawu na środkach w funduszach albo kolejnego wpisu w księdze wieczystej. Przy LTV powyżej 90% niektórzy podnoszą też wymagania dotyczące dochodu, nawet o 10-15%.
I jeszcze jedno. Wysokie LTV nie zawsze oznacza gorszą ofertę. Banki mają segmenty z osobnymi cennikami dla wybranych grup zawodowych, a w promocjach próg wkładu własnego bywa obniżany.
Skąd wziąć pieniądze na wkład i czego bank nie zaakceptuje
Bank zawsze zapyta, skąd masz pieniądze. To nie formalność. Musi mieć pewność, że nie pożyczyłeś ich na wkład własny, bo taka pożyczka zwiększyłaby Twoje zadłużenie i pogorszyła zdolność kredytową.
Co przechodzi:
- Oszczędności z konta, lokaty, konta oszczędnościowego. Przygotuj wyciągi za ostatnie 3-6 miesięcy.
- Darowizna od rodziców lub dziadków. Podstawą jest umowa darowizny i potwierdzenie przelewu. Gotówka wręczona do ręki bez dokumentu to problem.
- Pieniądze ze sprzedaży mieszkania, domu albo działki. Akt notarialny załatwia sprawę.
- Środki z obligacji skarbowych, funduszy inwestycyjnych, IKE albo IKZE po upłynnieniu.
- Nadwyżka z poprzedniego kredytu, jeśli właśnie sprzedałeś nieruchomość obciążoną hipoteką.
Czego bank nie zaakceptuje: pożyczki gotówkowej, limitu w koncie, karty kredytowej, pożyczki od znajomego, nawet takiej na piśmie. Rynek wtórny i pierwotny traktuje się tu identycznie.
Osobna historia to programy rządowe. Nad dopłatami do kredytów pracowano w 2024 i 2025 roku, a część propozycji dotyczyła właśnie osób z niższym wkładem. Na moment pisania tego tekstu nie ma podstaw, żeby wpisywać takie wsparcie do budżetu jako pewnik. Zanim coś policzysz, sprawdź, czy ustawa weszła w życie i jakie ma progi dochodowe.
Koszty, które zjadają gotówkę obok wkładu własnego
Wkład własny to nie wszystko. Przy zakupie mieszkania za 600 tys. zł z rynku wtórnego dołóż jeszcze kilkanaście tysięcy złotych.
PCC wynosi 2% i liczy się od ceny na umowie. Przy 600 tys. zł to 12 tys. zł. Kupujesz od dewelopera? Wtedy PCC nie ma, bo cena zawiera VAT.
Notariusz pobiera taksę według rozporządzenia. Przy tej wartości wyjdzie około 4 tys. zł brutto, plus kilkadziesiąt złotych za wypisy aktu.
Wpisy do księgi wieczystej to 200 zł za prawo własności i 200 zł za hipotekę. Bank doliczy prowizję za udzielenie kredytu, zwykle 0-2% kwoty. Rzeczoznawca bierze 400-800 zł, choć w promocjach bank pokrywa ten koszt sam.
Na koniec coś, o czym zapomina większość kupujących. Żaden z tych wydatków nie zwiększa wartości nieruchomości w oczach banku, więc pokrywasz je z gotówki, której nie wliczasz do wkładu własnego. Przy mieszkaniu z drugiej ręki za 600 tys. zł trzymaj w zapasie 15-25 tys. zł. Do tego dochodzi wykończenie, meble i AGD, a tych bank nie sfinansuje w ramach hipoteki.
Jak zwiększyć szanse, gdy masz mniej niż 20 procent wkładu
Nie zakładaj z góry, że 10% to za mało. Sprawdź kilka banków i porównaj pełny koszt: marżę, prowizję, ubezpieczenie, opłaty dodatkowe. Najniższe oprocentowanie z reklamy rzadko wygrywa po zsumowaniu wszystkich pozycji.
Popraw swoją pozycję przed wnioskiem. Spłać limit w koncie i kartę kredytową, zamknij nieużywane zobowiązania, pobierz raport BIK i wyczyść stare wpisy. Bank patrzy na Twoją historię z ostatnich 12 miesięcy, więc zmiany wprowadzone na miesiąc przed wnioskiem nic nie dadzą.
Rozważ mniejszy metraż albo tańszą lokalizację. Sprawdź np. Kredyt hipoteczny na 35 m², bo wkład własny to procent, nie kwota. Przy mieszkaniu za 450 tys. zł 20% to 90 tys. zł, czyli o 30 tys. zł mniej niż przy 600 tys. zł.
Sprawdź wycenę, zanim podpiszesz umowę przedwstępną. Jeśli operat wypadnie niżej niż cena z aktu, bank policzy LTV od wartości z operatu i poprosi Cię o dopłatę. Przy napiętym budżecie trzymaj w rezerwie 5-10% ceny.
I ostatnia rzecz: doradca w oddziale nie zawsze pokaże Ci najtańszą ścieżkę. Zapytaj wprost o ofertę z wyższym LTV i policz ją obok wariantu z wkładem 20%. Dopiero zestawienie obu liczb daje odpowiedź.
Najczęstsze pytania
Jaki wkład własny na mieszkanie 2026 jest wymagany w bankach?
Standard to 20% wartości nieruchomości, czyli przy mieszkaniu za 600 tys. zł odłóż 120 tys. zł. Większość banków przyjmie jednak 10%, czyli 60 tys. zł, jeśli dokupisz ubezpieczenie niskiego wkładu własnego albo zgodzisz się na wyższą marżę. Poniżej 10% schodzi niewiele instytucji i tylko przy bardzo dobrej historii kredytowej oraz wysokim dochodzie.
Czy można dostać kredyt hipoteczny bez wkładu własnego?
Praktycznie nie. Od 2022 roku banki nie udzielają kredytów na 100% wartości mieszkania, bo Rekomendacja S każe im dodatkowo zabezpieczać ryzyko powyżej 80% LTV. Najniższy realny próg to 10%, a i ten wymaga ubezpieczenia niskiego wkładu albo podwyższonej marży. Kredyt bez żadnego wkładu pojawia się wyłącznie w niszowych ofertach i przy bardzo wysokich dochodach.
Czy wkład własny może pochodzić z darowizny?
Tak, to jedna z najczęstszych dróg. Bank potrzebuje umowy darowizny i potwierdzenia przelewu na Twoje konto. Pieniądze przekazane gotówką bez dokumentu zwykle nie przejdą, bo bank nie widzi ich źródła. Jeśli darczyńcą jest rodzic lub dziadek, dodatkowo podpisujesz oświadczenie, że środki nie pochodzą z pożyczki i nie musisz ich zwracać.
Ile kosztuje ubezpieczenie niskiego wkładu własnego?
Składkę liczy się od brakującej kwoty, nie od całego kredytu. Jeśli potrzebujesz 120 tys. zł wkładu, a masz 60 tys. zł, bank naliczy opłatę od brakujących 60 tys. zł. Koszt wynosi zwykle od 0,1% do 0,35% tej kwoty rocznie i najczęściej płacisz go z góry za pierwsze 3-5 lat. To daje od kilkuset do kilku tysięcy złotych.
Czy wkład własny musi być w gotówce?
Nie musi, choć gotówka to najprostsza droga. Jeśli masz działkę albo udział w nieruchomości, bank może zaliczyć je jako wkład, ale wymaga to operatu szacunkowego i zgody na ustanowienie hipoteki. Niektóre banki przyjmują też środki z IKE lub obligacji, o ile upłynnisz je przed transakcją. Pożyczka na wkład własny nie wchodzi w grę.
Jak bank liczy wartość nieruchomości przy wkładzie własnym?
Bank opiera się na operacie szacunkowym rzeczoznawcy, a nie na cenie z ogłoszenia ani na kwocie z umowy. Wartość z operatu bywa niższa od ceny transakcyjnej. Wtedy LTV liczy się od niższej liczby, więc automatycznie potrzebujesz więcej gotówki. Przy mieszkaniu wycenionym na 570 tys. zł i kupionym za 600 tys. zł różnicę 30 tys. zł pokrywasz sam.