Jaki wkład własny kredyt hipoteczny 2026 przy różnych cenach mieszkań

- Jaki wkład własny kredyt hipoteczny 2026 - zasady, które ustalają banki i KNF
- Ile pieniędzy potrzebujesz przy mieszkaniach za 300, 500, 800 tys. zł i więcej
- Kiedy bank zgadza się na 10% zamiast 20%
- Koszty, które dochodzą do wkładu własnego i zjadają budżet
- Skąd wziąć pieniądze na wkład własny - sposoby i pułapki
- Jak wysokość wkładu wpływa na ratę i zdolność kredytową
- Najczęstsze pytania
- Czy w 2026 można wziąć kredyt hipoteczny bez wkładu własnego?
- Ile wkładu własnego potrzebuję na mieszkanie za 500 000 zł?
- Czy darowizna od rodziców może być wkładem własnym?
- Czy kredyt gotówkowy może posłużyć jako wkład własny?
- Jak bank sprawdza, skąd mam pieniądze na wkład własny?
- Czy 10% wkładu własnego zawsze oznacza wyższy koszt kredytu?
Jaki wkład własny kredyt hipoteczny 2026 wymaga? Standardowo 20% ceny mieszkania, czyli przy lokum za 600 000 zł potrzebujesz 120 000 zł. Część banków zejdzie do 10% (60 000 zł), ale podniesie marżę albo doliczy ubezpieczenie brakującego wkładu. Poniżej 10% LTV praktycznie nie zejdziesz, a cała gotówka musi być udokumentowana.
Jaki wkład własny kredyt hipoteczny 2026 - zasady, które ustalają banki i KNF
Punkt wyjścia jest jeden: Rekomendacja S Komisji Nadzoru Finansowego. Bank nie może ci pożyczyć więcej niż 80% wartości nieruchomości. Reszta, czyli 20%, musi pochodzić z twojej kieszeni. To twarda reguła, taka sama w Pekao, mBanku, ING czy Santanderze.
Jest jeden wyjątek. Bank może zejść do 90% LTV, jeśli zabezpieczy tę brakującą część. W praktyce znaczy to jedno z dwóch: wyższą marżę przez cały okres kredytowania albo jednorazowe ubezpieczenie brakującego wkładu własnego. Kwota powyżej 90% LTV? Zapomnij. Żaden duży bank tego nie zrobi.
Uwaga na drobny haczyk, który potrafi zepsuć cały plan. Bank liczy LTV od niższej z dwóch kwot: ceny zakupu z umowy przedwstępnej i wartości z wyceny rzeczoznawcy. Jeśli kupisz mieszkanie za 700 000 zł, a rzeczoznawca wyceni je na 650 000 zł, bank weźmie pod uwagę 650 000 zł. Potrzebujesz wtedy nie 140 000 zł, a 160 000 zł gotówki. Wycena to nie formalność.
Co jeszcze wlicza się do wkładu własnego? Oszczędności z konta i lokat, środki z obligacji detalicznych, pieniądze ze sprzedaży innej nieruchomości, darowizna od rodziny, środki z PPK albo IKE. W przypadku kredytu hipotecznego bank zaakceptuje każdą z tych pozycji, pod warunkiem że pokażesz dokument. Wyciągi z konta za ostatnie 3-6 miesięcy to standard.
Czego bank nie zaakceptuje? Kredytu gotówkowego, limitu w koncie, karty kredytowej ani pożyczki od znajomego spisanej na serwetce. Każda z tych rzeczy oznacza dodatkowe zadłużenie albo brak papieru na źródło pieniędzy. A banki w 2026 roku sprawdzają pochodzenie środków dużo dokładniej niż jeszcze kilka lat temu.
Ile pieniędzy potrzebujesz przy mieszkaniach za 300, 500, 800 tys. zł i więcej
Liczby mówią więcej niż definicje. Poniżej masz gotowe kwoty dla dwóch scenariuszy: standardowego 20% i obniżonego 10%.
| Cena mieszkania | Wkład 20% | Wkład 10% |
|---|---|---|
| 300 000 zł | 60 000 zł | 30 000 zł |
| 400 000 zł | 80 000 zł | 40 000 zł |
| 500 000 zł | 100 000 zł | 50 000 zł |
| 600 000 zł | 120 000 zł | 60 000 zł |
| 700 000 zł | 140 000 zł | 70 000 zł |
| 800 000 zł | 160 000 zł | 80 000 zł |
| 900 000 zł | 180 000 zł | 90 000 zł |
| 1 000 000 zł | 200 000 zł | 100 000 zł |
Spójrz na skalę. Różnica między 20% a 10% przy mieszkaniu za 800 000 zł to 80 000 zł. To kwota, za którą w wielu miastach kupisz porządny samochód albo sfinansujesz pół remontu. Nic dziwnego, że sporo kupujących kombinuje właśnie w tym miejscu.
Z drugiej strony każda złotówka mniejszego wkładu to złotówka większego kredytu. A większy kredyt oznacza wyższą ratę, wyższą marżę i wyższe wymagania ze strony analityka. Wracamy do tego w dalszej części tekstu, bo to najczęstsze źródło zdziwienia na etapie decyzji.
Kiedy bank zgadza się na 10% zamiast 20%
Nie każdy bank i nie dla każdego klienta. To pierwsze, co musisz wiedzieć. Oferty z 10% wkładem pojawiają się zwykle w wybranych instytucjach, na określonych warunkach i często tylko dla konkretnych nieruchomości.
Typowe warunki, jakie postawi bank:
- marża wyższa o 0,2-0,5 punktu procentowego,
- jednorazowe ubezpieczenie brakującego wkładu własnego, liczone jako procent od kwoty powyżej 80% LTV,
- wymóg dodatkowego ubezpieczenia na życie przez cały okres kredytowania,
- limit kwoty kredytu, na przykład do 500 000 zł,
- ograniczenie do rynku pierwotnego albo do mieszkań z rynku wtórnego w dużych miastach,
- wyższy wymagany dochód, bo bank musi zmieścić się w swoich wskaźnikach.
Jeśli zastanawiasz się, jaki wkład własny na mieszkanie 2026 pozwoli ci uzyskać przy niższej kwocie, zadzwoń do dwóch albo trzech banków i zapytaj wprost, czy prowadzą jeszcze kredytowanie przy LTV 90%. Oferty zmieniają się co kwartał, a to, co ktoś opisał na forum dwa lata temu, dawno przestało obowiązywać.
Osobny temat: programy rządowe. Jeśli w 2026 ruszy kolejny program dopłat albo gwarancji wkładu własnego, jego warunki mogą czasowo obniżyć wymagane 20%. Ale szczegóły takich rozwiązań zmieniają się jak w kalejdoskopie i trzeba je sprawdzać w dniu składania wniosku, a nie w styczniu, gdy planujesz zakup na wrzesień.
Koszty, które dochodzą do wkładu własnego i zjadają budżet
Wkład własny to nie jedyny wydatek, jaki czeka cię przy zakupie. Ten błąd popełnia mnóstwo ludzi: liczą 20% i zakładają, że reszta się jakoś ułoży. A potem brakuje kilkunastu tysięcy.
Weź mieszkanie za 600 000 zł z rynku wtórnego. Poza wkładem własnym zapłacisz:
- podatek PCC 2% od ceny, czyli 12 000 zł,
- taksę notarialną, około 3 900 zł brutto przy tej cenie,
- wpis do księgi wieczystej własności - 150 zł,
- wpis hipoteki do księgi wieczystej - 200 zł,
- wycenę nieruchomości przez rzeczoznawcę - 400-800 zł,
- prowizję banku za udzielenie kredytu - od 0% do 2%, czyli do 12 000 zł.
Razem robi się z tego 17-29 tys. zł dodatkowych kosztów. Na rynku pierwotnym jest taniej, bo nie płacisz PCC od mieszkania u dewelopera. Ale wtedy dochodzi fundusz gwarancyjny w wysokości 0,45% ceny oraz opłaty za ewentualne zmiany w umowie z deweloperem.
Planując kredyt hipoteczny na flipy, pamiętaj, że jeśli kupujesz szóstą albo kolejną nieruchomość w Polsce, PCC rośnie do 6%. Przepis działa od 2024 roku, dotyczy też zakupu w formie spółki i nie ma znaczenia, czy kupujesz na siebie, czy na firmę. Sporo inwestorów nadziało się na to dopiero przy akcie notarialnym.
Jest jeszcze jedna pozycja, o której banki mówią cicho: podatek od czynności cywilnoprawnych od darowizny. Darowizna od rodziców jest zwolniona z podatku, ale tylko wtedy, gdy zgłosisz ją do urzędu skarbowego na formularzu SD-Z2 w ciągu sześciu miesięcy. Nie zrobisz tego, zapłacisz 20% od wartości darowizny. Przy 100 000 zł to 20 000 zł wyrzucone w błoto.
Skąd wziąć pieniądze na wkład własny - sposoby i pułapki
Najprostsza odpowiedź brzmi: z oszczędności. Nudna, ale bank ją kocha. Taki wkład własny w kredycie leżący na koncie od dwóch lat, potwierdzony wyciągami, nie budzi żadnych wątpliwości analityka.
Kiedy oszczędności nie wystarczą, masz kilka realnych ścieżek:
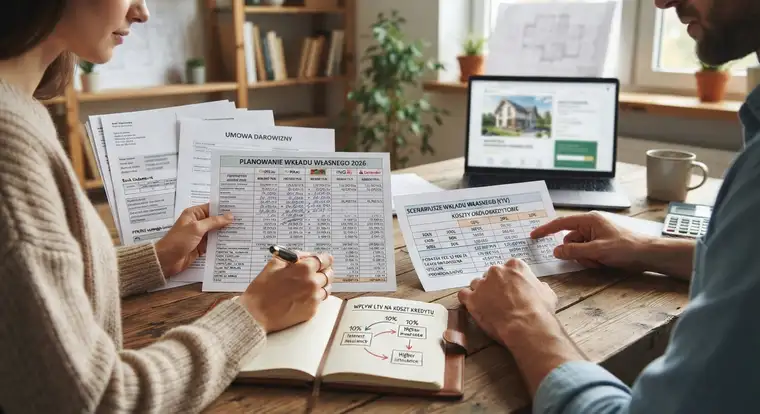
- Darowizna od rodziców lub dziadków. Najpopularniejszy sposób w Polsce. Spisz umowę darowizny, przelej środki na swoje konto i złóż SD-Z2 w urzędzie skarbowym. Bank poprosi o umowę i potwierdzenie przelewu. Pamiętaj, że pieniądze powinny rzeczywiście przejść przez twój rachunek, a nie trafić prosto do sprzedającego.
- Sprzedaż innej nieruchomości. Mieszkanie po babci, działka, garaż. Sprzedajesz, wpłacasz na konto i masz gotowy wkład. Bank przyjmie umowę sprzedaży jako dokument źródłowy.
- Środki z PPK albo IKE. Wypłata z PPK przed sześćdziesiątym rokiem życia oznacza podatek od zysków kapitałowych. Czasem i tak się opłaca, ale policz to na spokojnie.
- Obligacje detaliczne. EDO, COI, ROS. Jeśli trzymasz je od kilku lat, masz gotówkę i odsetki, które możesz pokazać jako własne środki. Ich przedterminowy wykup kosztuje, więc zaplanuj to odpowiednio wcześniej.
- Pożyczka od bliskich. Możliwa, ale wymaga umowy w formie aktu notarialnego albo przynajmniej umowy pożyczki z potwierdzeniem przelewu. Bank chce wiedzieć, że to nie jest ukryty kredyt.
- Kredyt gotówkowy. Nie. To najczęstsza pułapka. Bank zapyta wprost o źródło wkładu, a jeśli zobaczy świeży kredyt gotówkowy w BIK, potraktuje to jako podwójne zadłużenie. Wniosek wyląduje w koszu, a ty zostaniesz z ratą gotówkówki i bez hipoteki. Pomysł z kredytem gotówkowym na wkład własny brzmi sprytnie tylko do momentu rozmowy z analitykiem.
Jak wysokość wkładu wpływa na ratę i zdolność kredytową
Tu widać różnicę najbardziej. Weź kredyt na 25 lat przy oprocentowaniu 6,5% i mieszkanie za 600 000 zł.
Przy 20% wkładu pożyczasz 480 000 zł. Rata wynosi około 3 240 zł miesięcznie.
Przy 10% wkładu pożyczasz 540 000 zł. Do tego dochodzi wyższa marża, powiedzmy o 0,3 punktu procentowego. Rata rośnie do około 3 750 zł. Płacisz jakieś 500 zł więcej co miesiąc, czyli 6 000 zł rocznie i 150 000 zł przez cały okres kredytowania. Wkład własny naprawdę ma cenę.
Zdolność kredytowa działa podobnie. Bank sprawdza, czy rata nie przekracza około 40% twojego dochodu netto. Przy dochodzie 8 000 zł na rękę maksymalna rata to mniej więcej 3 200 zł. W pierwszym scenariuszu ledwo się mieścisz. W drugim nie masz szans. Dlatego niższy wkład własny paradoksalnie utrudnia uzyskanie kredytu, mimo że potrzebujesz mniej gotówki.
Bank dolicza też bufor na wzrost stóp. Standardowo 2,5 punktu procentowego do oprocentowania. Liczy więc twoją zdolność tak, jakbyś płacił 9% zamiast 6,5%. Dla kredytu 540 000 zł rata testowa wynosi wtedy około 4 530 zł. Przy 480 000 zł to jakieś 4 030 zł. Te liczby pokazują, gdzie naprawdę leży granica.
Jest jeszcze efekt na marżę. Im niższe LTV, tym bank chętniej daje lepsze warunki. Przy 50-60% LTV negocjujesz marżę, prowizję, a czasem też ubezpieczenie. Przy 90% LTV negocjujesz niewiele. Rynek hipoteczny działa tu jak każdy inny: kto wnosi więcej, ten ma mocniejszą pozycję.
Najczęstsze pytania
Czy w 2026 można wziąć kredyt hipoteczny bez wkładu własnego?
Nie, nie ma takiej możliwości. Banki finansują maksymalnie 90% wartości nieruchomości, więc minimum 10% musisz mieć. Oferty kredytu na 100% wartości, które pojawiały się w reklamach kilka lat temu, opierały się na dodatkowym zabezpieczeniu, na przykład hipotece na innej nieruchomości albo zastawie na obligacjach. Dziś praktycznie się ich nie spotyka. Każdy scenariusz wymaga realnych pieniędzy.
Ile wkładu własnego potrzebuję na mieszkanie za 500 000 zł?
Przy standardowym finansowaniu potrzebujesz 100 000 zł, czyli 20% ceny. Jeśli bank zgodzi się na 90% LTV, wystarczy 50 000 zł. Do tego doliczyć trzeba koszty okołokredytowe: PCC 2% na rynku wtórnym, taksę notarialną, wpisy do księgi wieczystej i prowizję banku. Razem to dodatkowe 15-25 tys. zł, więc realny budżet startowy to raczej 65-125 tys. zł.
Czy darowizna od rodziców może być wkładem własnym?
Tak, to jeden z najczęściej akceptowanych sposobów. Bank poprosi o umowę darowizny, potwierdzenie przelewu na twoje konto i wyciąg bankowy. Koniecznie złóż w urzędzie skarbowym formularz SD-Z2 w ciągu sześciu miesięcy od otrzymania pieniędzy. Bez tego zapłacisz 20% podatku od darowizny. Pamiętaj też, że pieniądze muszą wpłynąć na twoje konto, a nie trafić bezpośrednio do sprzedającego.
Czy kredyt gotówkowy może posłużyć jako wkład własny?
Formalnie nie, w praktyce to bardzo zły pomysł. Bank zapyta o źródło pochodzenia wkładu i sprawdzi twoją historię w BIK. Świeży kredyt gotówkowy zostanie potraktowany jako dodatkowe zadłużenie, które obniża zdolność kredytową. Wniosek o hipotekę niemal na pewno zostanie odrzucony. Wtedy zostaniesz z ratą kredytu gotówkowego i bez mieszkania.
Jak bank sprawdza, skąd mam pieniądze na wkład własny?
Standardowo prosi o wyciągi z konta za ostatnie 3-6 miesięcy. Musi zobaczyć, że środki są twoje albo pochodzą z legalnego źródła. Przy darowiznach, sprzedaży nieruchomości czy wypłatach z PPK poprosi o dodatkowe dokumenty. Bank działa tu zgodnie z przepisami o przeciwdziałaniu praniu pieniędzy, więc brak dokumentu oznacza brak kredytu. Nie da się tego obejść.
Czy 10% wkładu własnego zawsze oznacza wyższy koszt kredytu?
Prawie zawsze. Bank rekompensuje sobie wyższe ryzyko na dwa sposoby: podnosi marżę o 0,2-0,5 punktu procentowego albo dolicza ubezpieczenie brakującego wkładu własnego. Jednorazowa składka potrafi wynieść kilka tysięcy złotych, a wyższa marża pracuje przez cały okres kredytowania. Przy kredycie na 25 lat różnica sięga nawet kilkudziesięciu tysięcy złotych. Czasem jednak nie masz wyboru, bo 20% to po prostu za dużo na start.