Jaki wkład własny przy kredycie hipotecznym w 2026 roku

- Jaki wkład własny przy kredycie hipotecznym stosują banki w praktyce - LTV, progi i wyjątki
- Skąd wziąć pieniądze na wkład własny
- 10% czy 20% - ile kosztuje niższy wkład własny
- Koszty obok wkładu własnego, o których łatwo zapomnieć
- Jak bank liczy LTV i dlaczego wycena psuje plany
- Wkład własny przy refinansowaniu, budowie i kredycie na działkę
- Najczęstsze pytania
- Czy w 2026 roku można dostać kredyt hipoteczny bez wkładu własnego?
- Czy wkład własny musi być w gotówce?
- Czy rodzice mogą sfinansować wkład własny?
- Ile kosztuje ubezpieczenie niskiego wkładu własnego?
- Czy PCC i koszty notarialne wliczają się do wkładu własnego?
- Jaki wkład własny przy kredycie 600 tys. zł?
Jaki wkład własny przy kredycie hipotecznym musisz mieć w 2026 roku? Standardowo 20% wartości nieruchomości. Banki zezwalają na 10%, ale tylko przy kredycie do 500 tys. zł i z dodatkowym ubezpieczeniem niskiego wkładu. Powyżej tego progu wymagane jest pełne 20%. Wkład wniesiesz gotówką, ze sprzedaży mieszkania albo z działki.
Jaki wkład własny przy kredycie hipotecznym stosują banki w praktyce - LTV, progi i wyjątki
Punktem wyjścia jest Rekomendacja S Komisji Nadzoru Finansowego. To zbiór dobrych praktyk, ale banki traktują go jak prawo - od 2022 roku praktycznie zniknęły kredyty na 100% wartości nieruchomości. Wszystko rozbija się o wskaźnik LTV, czyli stosunek kwoty kredytu do wartości mieszkania. Kredyt 400 tys. zł na nieruchomość wartą 500 tys. zł to LTV 80%, a więc 20% wkładu własnego.
W Rekomendacji S siedzą dwa progi, które musisz znać, jeśli chcesz wiedzieć, jak działa wkład własny w kredycie hipotecznym:
- kredyt do 500 tys. zł - bank może zejść do LTV 90%, czyli do 10% wkładu, ale prawie zawsze każe za to zapłacić ubezpieczeniem niskiego wkładu lub podwyższoną marżą,
- kredyt powyżej 500 tys. zł - 20% wkładu i ani złotówki mniej.
Szczegóły różnią się między bankami i to jest sedno sprawy. Jeden bank daje 10% przy kredycie 480 tys. zł bez mrugnięcia okiem, drugi podnosi poprzeczkę do 15%, trzeci woli 20% i nie negocjuje.
Na wysokość wymaganego wkładu wpływa też Twój dochód, forma zatrudnienia, historia w BIK, rodzaj nieruchomości i to, czy kupujesz na rynku pierwotnym czy wtórnym. Osoba na umowie o pracę na czas nieokreślony ma łatwiej niż przedsiębiorca z jednoosobową działalnością. Mieszkanie z rynku pierwotnego od dewelopera przechodzi łagodniej niż lokal z odzysku na warszawskiej Pradze.
Jest jeszcze jedna rzecz, która potrafi zaskoczyć. Przy kredycie powyżej 500 tys. zł część banków liczy 20% od całej wartości nieruchomości, a część tylko od nadwyżki ponad 500 tys. zł. Przy mieszkaniu za 700 tys. zł różnica w gotówce, którą musisz wyłożyć, sięga kilkudziesięciu tysięcy złotych. Zanim porównasz oferty, zapytaj wprost, jak bank liczy ten próg.
Skąd wziąć pieniądze na wkład własny
Bank nie przyjmie na słowo, że masz oszczędności. Musisz pokazać pochodzenie pieniędzy, więc przygotuj się na dokumenty. Zanim skompletujesz papiery, warto wiedzieć, co to jest wkład własny w kredycie i skąd może pochodzić. Najczęściej akceptowane źródła to:
- oszczędności z konta, lokat, konta oszczędnościowego albo funduszy inwestycyjnych, ale po ich sprzedaży i z historią na wyciągu,
- sprzedaż dotychczasowego mieszkania lub domu - bank może poprosić o umowę przedwstępną, akt notarialny albo zobowiązanie do wpłaty środków na konto,
- darowizna od rodziców lub dziadków, potwierdzona przelewem i umową darowizny,
- sprzedaż działki albo innej nieruchomości,
- działka, na której zamierzasz budować dom - bank wycenia ją i wlicza w wartość inwestycji.
Gotówka trzymana w szufladzie to najtrudniejszy przypadek. Banki przyjmują takie środki, ale chcą oświadczenia o źródle pochodzenia i zwykle jakiegokolwiek śladu w historii konta. Przy większych kwotach robi się nerwowo, bo zgodnie z przepisami o przeciwdziałaniu praniu pieniędzy bank musi wiedzieć, skąd masz pieniądze.
Czego bank nie uzna? Kredytu gotówkowego, pożyczki od znajomego bez dokumentów, limitu na karcie kredytowej ani pieniędzy pożyczonych z góry od dewelopera. Wkład własny musi pochodzić z Twoich środków, a nie z kolejnego zobowiązania.
10% czy 20% - ile kosztuje niższy wkład własny
Zejście do 10% brzmi kusząco, zwłaszcza gdy na koncie brakuje kilkudziesięciu tysięcy. Zanim zdecydujesz, sprawdź, jaki wkład własny na mieszkanie 2026 będzie w Twoim przypadku realny, i policz koszt zejścia do 10%. Ta przyjemność ma jednak cenę i warto ją policzyć przed podpisaniem umowy.
Banki stosują dwa rozwiązania. Pierwsze to ubezpieczenie niskiego wkładu własnego, czyli jednorazowa składka liczona od brakującej kwoty, zwykle w przedziale 1-3%. Drugie to podwyższona marża, najczęściej o 0,1-0,3 punktu procentowego, czasem na cały okres kredytowania, czasem na pierwszych pięć lat.
Weź mieszkanie za 550 tys. zł. Przy wkładzie 20% potrzebujesz 110 tys. zł, przy 10% tylko 55 tys. zł. Załóżmy, że wybierasz drugą opcję.
Ubezpieczenie od brakujących 55 tys. zł to jakieś 550-1650 zł jednorazowo. Do tego wyższa marża o 0,2 p.p. na kredycie 495 tys. zł kosztuje przez pięć lat mniej więcej 4-5 tys. zł. Łącznie kilkanaście procent tego, co zaoszczędziłeś na wkładzie - i to w wersji optymistycznej.
Jest jednak druga strona medalu. Jeśli poczekasz dwa lata i uzbierasz 20%, ceny mieszkań przez ten czas mogą wzrosnąć o więcej niż zaoszczędzisz na odsetkach. W 2024 i 2025 roku w wielu miastach wzrosty były dwucyfrowe. Czasem rozsądniej jest wejść z 10% i zapłacić trochę więcej, niż odkładać kolejne lata, patrząc, jak ceny uciekają.
Koszty obok wkładu własnego, o których łatwo zapomnieć
Wkład własny na mieszkanie przy kredycie to nie jedyna gotówka, którą wyłożysz przy zakupie. Przy mieszkaniu za 700 tys. zł z rynku wtórnego dodatkowe koszty potrafią sięgnąć 25-35 tys. zł i bank ich nie sfinansuje.
- PCC - 2% od ceny przy zakupie na rynku wtórnym. Przy 700 tys. zł to 14 tys. zł. Na rynku pierwotnym nie płacisz, bo deweloper odprowadza VAT.
- Notariusz - taksa notarialna rośnie wraz z wartością, przy 700 tys. zł to mniej więcej 2-3 tys. zł plus wypisy i podatki.
- Wpis do księgi wieczystej - 150 zł za wpis prawa własności i 200 zł za wpis hipoteki.
- Operat szacunkowy - 400-800 zł, choć część banków bierze to na siebie przy wybranych ofertach.
- Prowizja agencji - zwykle 2-3% plus VAT, jeśli kupujesz przez pośrednika.
- Ubezpieczenie nieruchomości - pierwsza składka, często wymagana od dnia podpisania aktu.
Suma robi się niemiła, a to pieniądze, o których dowiadujesz się zwykle na ostatniej prostej, kiedy emocje już sięgają zenitu. Zaplanuj je na starcie i nie licz, że wliczysz je do wkładu własnego. Bank patrzy na wartość nieruchomości i kwotę kredytu, a koszty transakcyjne to Twoja prywatna sprawa.
Jak bank liczy LTV i dlaczego wycena psuje plany
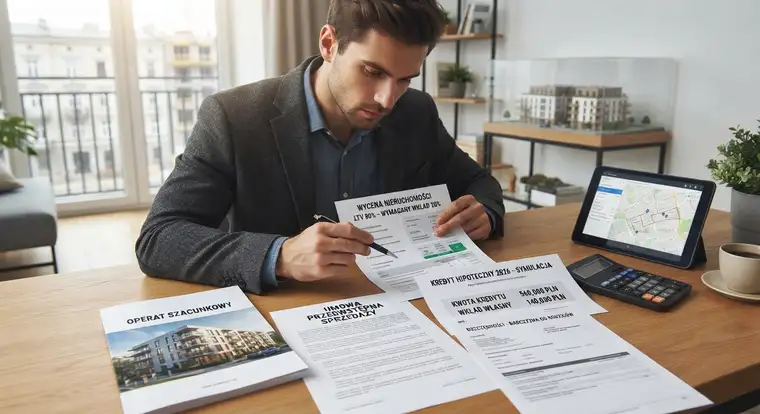
Bank nie bierze ceny z ogłoszenia na Otodom. Bierze niższą z dwóch liczb: ceny transakcyjnej z umowy i wyceny rzeczoznawcy majątkowego, który robi operat szacunkowy na zlecenie banku. Czasem bierze wyłącznie operat.
Gdzie tu pułapka? Wyobraź sobie mieszkanie wystawione za 600 tys. zł. Zakładasz kredyt na 480 tys. zł, czyli 80% wartości, i dokładasz 120 tys. zł.
Rzeczoznawca ogląda lokal, widzi zaniedbany budynek, starą instalację i wycenia go na 570 tys. zł. Bank liczy 80% z 570 tys. zł i daje Ci 456 tys. zł. Brakuje 24 tys. zł, które musisz znaleźć z dnia na dzień.
Takie sytuacje zdarzają się częściej, niż myślisz - zwłaszcza przy okazyjnych ofertach z rynku wtórnego, mieszkaniach po samodzielnym remoncie bez zgłoszeń i lokalach z nieuregulowanym stanem prawnym.
Jest też odwrotna strona. Jeśli w akcie notarialnym wpiszesz cenę niższą niż faktyczna, żeby zmniejszyć PCC, bank i tak policzy LTV od tej zaniżonej kwoty, a skarbówka może zakwestionować transakcję. Gra nie jest warta świeczki.
Przy zakupie od dewelopera bank zwykle bierze cenę z umowy deweloperskiej, ale i tu może pojawić się operat. Zapytaj o to przed podpisaniem umowy rezerwacyjnej.
Wkład własny przy refinansowaniu, budowie i kredycie na działkę
Tu zasady się zmieniają i wielu kredytobiorców daje się zaskoczyć.
Refinansowanie. Nowy bank spłaca stary kredyt, a Ty zostajesz z nowym. LTV liczone jest od aktualnej wartości nieruchomości i salda zadłużenia.
Jeśli zostało Ci 480 tys. zł, a mieszkanie jest warte 550 tys. zł, LTV wynosi 87%. Bank może zażądać dopłaty albo zaproponować kredyt z ubezpieczeniem niskiego wkładu. Przy wzroście wartości nieruchomości refinansowanie przechodzi bez problemu, przy spadku - robi się ciasno.
Budowa domu. Wkład własny liczy się od całej inwestycji, czyli wartości działki plus kosztorysu budowy. Działka staje się Twoim wkładem, jeśli jest Twoja i bank ją wyceni. Część banków wymaga 20%, inne schodzą do 15% przy dobrze udokumentowanym projekcie.
Kredyt na działkę. Tu poprzeczka jest wyżej, zwykle 30-40% wkładu własnego, bo działki są trudniejsze do zbycia w razie kłopotów ze spłatą.
Kredyt hipoteczny na dowolny cel. Możesz pożyczyć pod hipotekę pieniądze na cokolwiek, ale banki żądają wtedy wyższego wkładu i liczą sobie większą marżę za ryzyko.
Najczęstsze pytania
Czy w 2026 roku można dostać kredyt hipoteczny bez wkładu własnego?
Standardowo nie. Rekomendacja S wymaga minimum 10% wkładu, a przy kredycie powyżej 500 tys. zł - pełnych 20%. Jedyna furtka to gwarancja BGK w ramach programu „Mieszkanie bez wkładu własnego”, która zastępuje wkład pieniężny poręczeniem. Program ma limity, skierowany jest do osób bez własnego mieszkania i nie każdy bank go oferuje. Przed zakupem sprawdź, czy Twój bank wciąż prowadzi nabór.
Czy wkład własny musi być w gotówce?
Nie musi leżeć na koncie jako wolne środki, ale musi być udokumentowany. Bank akceptuje pieniądze ze sprzedaży innej nieruchomości, darowizny od rodziny, sprzedane fundusze czy akcje, a przy budowie także wartość działki. Nie uzna kredytu gotówkowego, pożyczki bez umowy ani pieniędzy pożyczonych od dewelopera. Przygotuj wyciągi, umowy i potwierdzenia przelewów, bo analityk będzie o nie pytał.
Czy rodzice mogą sfinansować wkład własny?
Tak, darowizna od rodziców to jedno z najczęściej akceptowanych źródeł. Bank poprosi o umowę darowizny i potwierdzenie przelewu, a przy większych kwotach o oświadczenie o źródle pochodzenia pieniędzy. Darowizna od rodziców korzysta ze zwolnienia podatkowego bez limitu kwoty, ale musisz zgłosić ją na formularzu SD-Z2 w ciągu sześciu miesięcy od otrzymania. Inaczej skarbówka policzy podatek.
Ile kosztuje ubezpieczenie niskiego wkładu własnego?
Składka zależy od brakującej kwoty i polityki banku, zwykle wynosi 1-3% różnicy między wymaganym a wniesionym wkładem. Przy brakujących 50 tys. zł mówimy o 500-1500 zł jednorazowo, płatnych z góry za kilka lat. Część banków zamiast ubezpieczenia podnosi marżę o 0,1-0,3 punktu procentowego. Policz oba warianty, bo przy dużym kredycie wyższa marża wychodzi znacznie drożej.
Czy PCC i koszty notarialne wliczają się do wkładu własnego?
Nie. Bank liczy wkład jako różnicę między wartością nieruchomości a kwotą kredytu, a PCC, taksa notarialna, prowizja agencji i wpisy do księgi wieczystej to osobne wydatki. Musisz pokryć je z własnej kieszeni, niezależnie od tego, ile masz wkładu. Przy mieszkaniu za 700 tys. zł z rynku wtórnego zaplanuj na to dodatkowe 25-35 tys. zł.
Jaki wkład własny przy kredycie 600 tys. zł?
Kredyt 600 tys. zł przekracza próg 500 tys. zł, więc bank zażąda 20% wartości nieruchomości. Jeśli kupujesz mieszkanie za 700 tys. zł, LTV wyniesie 86% i bank obniży kredyt do 560 tys. zł. Będziesz musiał dołożyć 140 tys. zł, a nie 120 tys. zł. Zanim złożysz wniosek, sprawdź, czy bank liczy 20% od całej kwoty, czy tylko od nadwyżki.